
Bei einer Avantgarde Casino Auszahlung ist die wichtigste Vorbereitung nicht eine vermeintlich feste Bearbeitungszeit, sondern ein sauber dokumentierter Ablauf. Verifiziert ist, dass Identitätsprüfung zum Konto- und Auszahlungsprozess gehört. Ebenso relevant sind aktuelle Warnungen von Wizard of Odds und LCB: Beide Branchenquellen nennen langsame oder verzögerte Zahlungen sowie Probleme bei Support und Beschwerdebearbeitung. Das sind ernst zu nehmende Reputationssignale, aber keine Grundlage für die pauschale Behauptung, jede Auszahlung werde verzögert oder gar nicht ausgeführt.
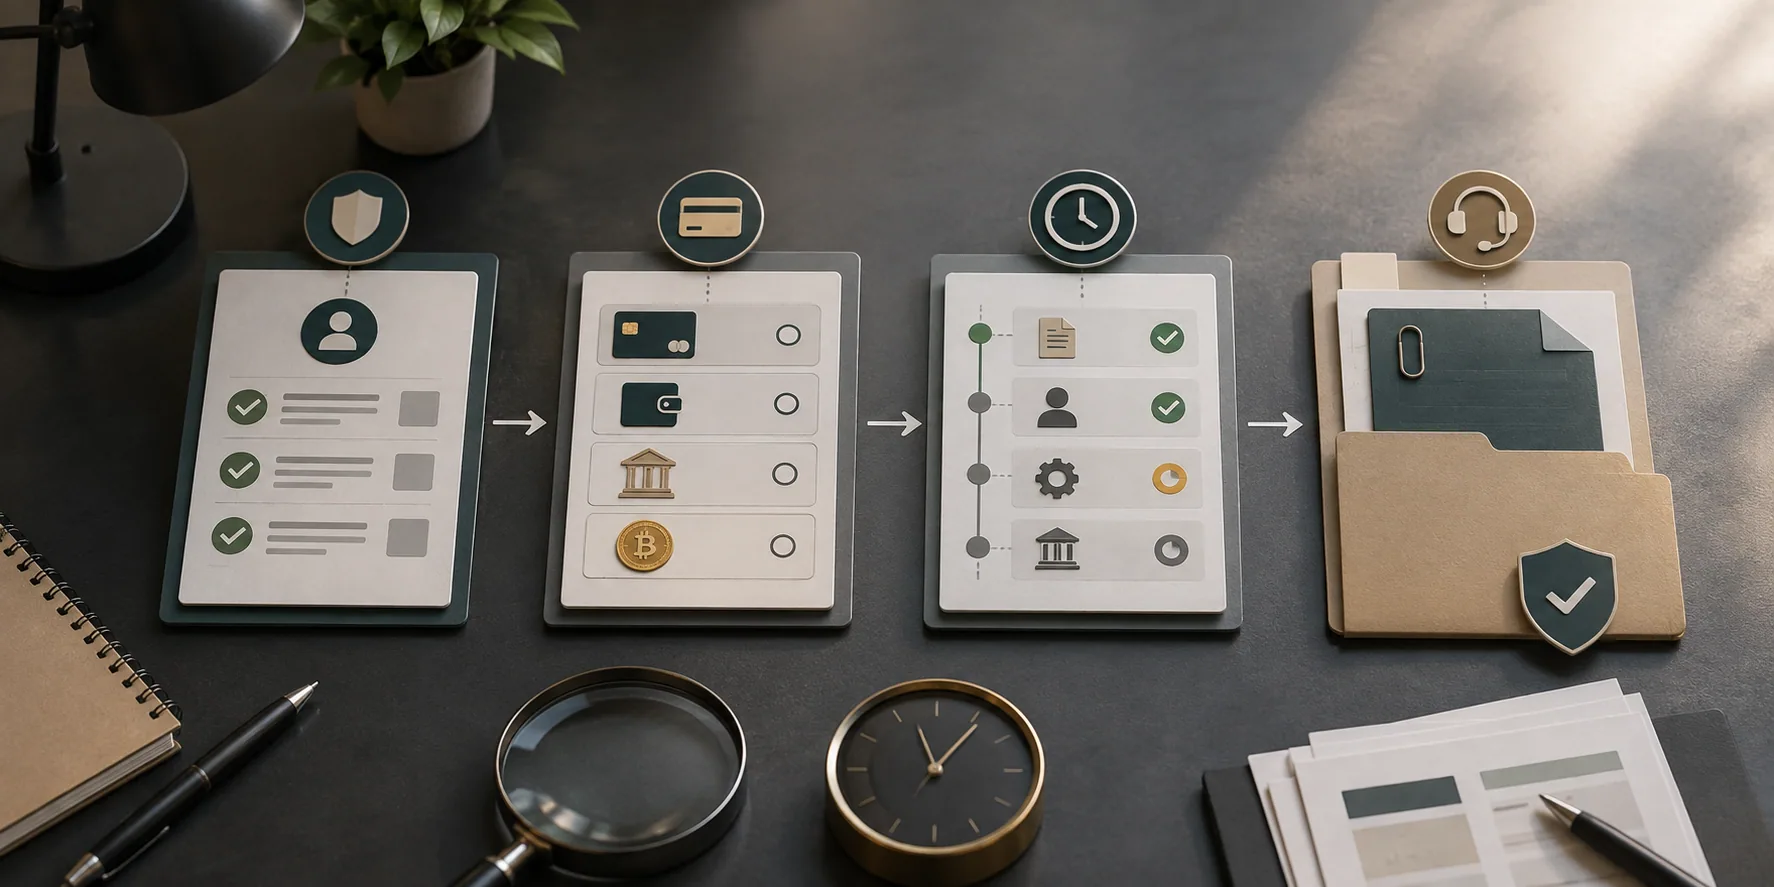
Der Deutschland-Check ordnet die Auszahlung in das Gesamtbild ein. Für Nutzer aus Deutschland heißt das praktisch: Kontodaten und Zahlungsweg vor dem Antrag prüfen, KYC möglichst früh vollständig erledigen, Bonusstatus kontrollieren, den im Kassierer angebotenen Rückzahlungsweg wählen und jeden Schritt mit Zeitstempel sichern. Exakte Mindestbeträge, Limits, Gebühren oder Bearbeitungsfristen können dynamisch sein und sollten für ein konkretes Konto im Kassierer oder in den aktuell sichtbaren Bedingungen geprüft werden. Wer die Gesamtstruktur der Zahlungsarten sucht, findet sie in der Zahlungsübersicht.
Ein nachvollziehbares Auszahlungsprotokoll trennt belegte Prozessschritte von Vermutungen über Dauer oder Ergebnis.
Was vor dem Auszahlungsantrag geprüft werden sollte
Ein Auszahlungsantrag ist am leichtesten nachzuverfolgen, wenn die Ausgangslage eindeutig ist. Dazu gehören übereinstimmende Kontodaten, ein klarer Bonusstatus und abgeschlossene Verifizierung. Avantgarde Casino nutzt Identitätsprüfung im Konto- und Auszahlungsprozess. Welche Dokumente in einem konkreten Fall verlangt werden, lässt sich daraus jedoch nicht allgemein ableiten. Eine Liste angeblich immer erforderlicher Nachweise wäre deshalb irreführend.
- Kontodaten abgleichen: Name, Geburtsdaten und andere Profilangaben sollten mit den tatsächlich verwendeten Zahlungsdaten übereinstimmen.
- KYC-Status prüfen: Offene Identitätsprüfung vor dem Antrag erkennen und angeforderte Unterlagen über den vorgesehenen Kanal einreichen.
- Bonusstatus klären: Vor einer Auszahlung kontrollieren, ob noch Bedingungen einer aktiven Promotion relevant sind. Nicht mit alten oder fremden Bonusregeln arbeiten.
- Kassierer dokumentieren: Sichtbare Auszahlungsmethoden, eventuell angezeigte Grenzen und Hinweise vor dem Absenden sichern.
- Antrag protokollieren: Datum, Uhrzeit, Betrag, Methode und jede Bestätigung notieren oder als Bildnachweis sichern.
Diese Reihenfolge schafft keinen Anspruch auf eine bestimmte Dauer. Sie reduziert aber Unklarheiten, wenn später nachvollzogen werden muss, ob der Antrag angenommen, zurückgestellt, zur Verifizierung angehalten oder anderweitig bearbeitet wurde. Für die Avantgarde Verifizierung sollte die Dokumentenfrage getrennt betrachtet werden, damit Zahlungs- und KYC-Themen nicht vermischt werden.
Welche Auszahlungsmethoden sind belegt?
Für Avantgarde sind mehrere Zahlungskategorien genannt: Karten, E-Wallets, Banküberweisung und Bitcoin. Bitcoin wird außerdem ausdrücklich als Zahlungsoption geführt. Daraus folgt aber nicht, dass jede dieser Methoden in jedem deutschen Konto gleichzeitig als Auszahlung verfügbar ist. Der Kassierer ist die entscheidende Momentaufnahme für das konkrete Nutzerkonto.
| Prüfpunkt | Was sicher gesagt werden kann | Was im Konto geprüft werden muss |
|---|---|---|
| Zahlungskategorien | Karten, E-Wallets, Banküberweisung und Bitcoin sind dokumentiert. | Welche davon aktuell für Auszahlung angeboten werden. |
| Bitcoin | Als Zahlungsoption dokumentiert. | Verfügbarkeit, Netzwerkhinweise und konkrete Konditionen im Kassierer. |
| Mindestbetrag | Kein allgemein gültiger aktueller Wert ist eindeutig ausgewiesen. | Der im Auszahlungsschritt angezeigte Mindestbetrag. |
| Gebühr | Kein pauschaler Gebührenwert wird behauptet. | Casino-seitige Gebühr und mögliche externe Kosten getrennt prüfen. |
| Dauer | Es bestehen externe Warnungen vor langsamen oder verzögerten Zahlungen. | Aktueller Status des individuellen Antrags. |
Gerade bei Gebühren ist die Trennung wichtig: Eine mögliche Gebühr des Casinos ist etwas anderes als Kosten, die ein Zahlungsdienstleister, eine Bank oder ein Blockchain-Netzwerk verursachen kann. Wer nur den Auszahlungsbetrag betrachtet, kann diese Ebenen leicht vermischen. Deshalb sollten vor dem Bestätigen alle sichtbaren Kostenangaben separat festgehalten werden.
Wie die Warnungen von Wizard of Odds und LCB einzuordnen sind
Wizard of Odds führt Avantgarde Casino mit einer Warnung und nennt dabei schlechten Kundensupport, langsame oder verzögerte Zahlungen und häufig ungelöste Beschwerden. LCB dokumentiert ebenfalls eine Warnung, die sich auf schwache Kooperation bei der Beschwerdebearbeitung sowie langsame oder verzögerte Zahlungen bezieht. Diese beiden Signale sind für eine Auszahlungsentscheidung relevant, weil sie dasselbe Risikofeld aus unterschiedlichen unabhängigen Fachportalen beschreiben.
Die faire Schlussfolgerung lautet trotzdem nicht: „Avantgarde zahlt nie aus.“ Die Quellen belegen Warnungen und konkrete problematische Erfahrungen. Sie belegen nicht, dass jeder einzelne Antrag denselben Verlauf nimmt. Für eine belastbare Bewertung sollte deshalb zwischen drei Ebenen unterschieden werden: dem dokumentierten Prozess, den externen Reputationswarnungen und dem individuellen Status des eigenen Antrags.
Praktisch bedeutet das: Warnsignale erhöhen den Wert sauberer Dokumentation. Sie ersetzen aber keine Prüfung des konkreten Kontostatus und keine individuelle Beweislage.
Wer die Warnungen nicht nur aus Zahlungssicht, sondern im größeren Zusammenhang bewerten möchte, sollte den Reputationscheck lesen.
Ein belastbares Statusprotokoll für die Auszahlung
Ein einfaches Statusprotokoll hilft, widersprüchliche Aussagen zu vermeiden. Es sollte nicht nur Chats sammeln, sondern den gesamten Ablauf chronologisch abbilden. Besonders nützlich ist eine Tabelle oder Notiz mit festen Feldern.AntragBetrag, Währung, gewählte Methode, Datum und Uhrzeit des Absendens.KYCStatus der Verifizierung, Zeitpunkt einer Aufforderung und Zeitpunkt der Einreichung. Keine sensiblen Dokumente in unsicheren Notizen speichern.KassiererWelche Hinweise, Grenzen oder Gebühren im Moment des Antrags sichtbar waren.SupportDatum, Kanal, Kernaussage und gegebenenfalls Ticket- oder Chatreferenz.StatusänderungenJede sichtbare Änderung wie „pending“, „approved“, „rejected“ oder eine vergleichbare lokale Anzeige mit Zeitstempel.
Live-Chat ist als Supportkanal dokumentiert. Eine unabhängige Quelle nennt zusätzlich E-Mail und Telefon. Unverifizierte Adressen, Nummern oder Öffnungszeiten sollten jedoch nicht aus Drittseiten übernommen werden. Wenn Kontakt nötig ist, ist der aktuell auf der offiziellen Website oder im Konto angezeigte Kanal vorzuziehen.
Was bei einer Verzögerung sinnvoll ist
Wenn ein Antrag länger offen bleibt als erwartet, ist eine Eskalation in Stufen sinnvoller als viele parallele Nachrichten. Zuerst sollte geprüft werden, ob im Konto eine Aktion verlangt wird. Danach folgt eine klare Statusanfrage mit den wichtigsten Daten. Erst wenn darauf keine verwertbare Antwort kommt, sollte die Kommunikation geordnet fortgesetzt werden.
- Kontostatus und KYC-Hinweise erneut prüfen.
- Den ursprünglichen Antrag mit Betrag, Methode und Zeitstempel nennen.
- Nach einem konkreten Status fragen, nicht nach allgemeinen Auszahlungsregeln.
- Antwort und Zeitpunkt sichern.
- Bei widersprüchlichen Aussagen die vorherigen Referenzen beifügen.
- Externe Warnungen als Risikokontext verstehen, aber nicht als Ersatz für die eigene Dokumentation verwenden.
Ein häufiger Fehler ist, aus älteren Erfahrungsberichten eine feste aktuelle Bearbeitungsfrist abzuleiten. Genau das sollte vermieden werden. Historische Fälle können zeigen, welche Probleme bereits aufgetreten sind, aber sie sind keine verlässliche aktuelle SLA für ein neues Konto.
Dokumentation ohne unnötige Datenspuren
Gute Nachweisführung bedeutet nicht, sensible Daten breit zu speichern oder weiterzugeben. Aufnahmen des Kassierers können so zugeschnitten werden, dass Antrag, Status und relevante Hinweise sichtbar bleiben, während Kontonummern, Wallet-Adressen, vollständige Ausweisdaten oder andere personenbezogene Informationen ausgeblendet werden. Das ist besonders wichtig, wenn Unterlagen später in einem öffentlichen Forum oder bei einem externen Beschwerdekanal gezeigt werden sollen.
Für den eigenen Verlauf genügt meist eine kleine Chronologie mit sicheren Referenzen. Ein Ordner mit Datum im Dateinamen, getrennten Aufnahmen für Antrag, Status und Support sowie einer kurzen Textnotiz erleichtert die Rekonstruktion. Wer mehrere Anfragen stellt, sollte dieselbe Referenz verwenden, damit nicht mehrere scheinbar unabhängige Fälle entstehen.
Entscheidungscheck für Nutzer aus Deutschland
Für deutsche Nutzer ist vor allem wichtig, Auszahlungsrisiko und regulatorische Einordnung nicht zu verwechseln. Eine verzögerte Transaktion ist für sich genommen weder ein Lizenzbeleg noch ein vollständiges Urteil über die Marke. Zahlungsstatus, KYC, Supportkommunikation und regulatorische Einordnung sollten getrennt dokumentiert und bewertet werden. Der separate Seriositätscheck behandelt Lizenz- und Sicherheitsfragen ausführlicher.
- Wer eine Auszahlung plant, sollte KYC und Bonusstatus vor dem Antrag klären.
- Wer eine Methode auswählt, sollte nur den aktuellen Kassierer als maßgebliche Anzeige verwenden.
- Wer eine Verzögerung erlebt, sollte Zeitstempel und Antworten sichern, bevor Erinnerungen gesendet werden.
- Wer externe Warnungen liest, sollte sie als Reputationssignal verstehen und nicht als universelle Aussage über jeden Spieler.
- Wer Zahlungsarten vergleichen möchte, findet die breitere Einordnung bei Ein- und Auszahlungen. Der Deutschland-Check setzt Auszahlung, Konto, Bonus und Sicherheitsfragen anschließend in den Gesamtzusammenhang.
Wie man widersprüchliche Statusmeldungen bewertet
Bei längeren Auszahlungsverläufen können verschiedene Kanäle unterschiedliche Formulierungen verwenden. Ein Chat nennt den Antrag vielleicht noch in Bearbeitung, während der Kassierer einen anderen Status zeigt. Solche Abweichungen sollten nicht sofort als endgültige Ablehnung interpretiert werden. Sinnvoller ist es, die Meldungen zeitlich zu ordnen und nach der jeweils jüngsten, konkret auf den Antrag bezogenen Information zu fragen.
Für die eigene Einordnung sollten Nachweise nach ihrer Nähe zum konkreten Fall gewichtet werden: Zuerst zählt der im eigenen Konto sichtbare Status, danach eine schriftliche Antwort mit Bezug auf den konkreten Antrag, anschließend allgemeine Supportaussagen. Allgemeine FAQ-Texte oder ältere Forenbeiträge sind weniger aussagekräftig, weil sie nicht zwingend den aktuellen Kontofall abbilden. So lässt sich vermeiden, eine alte Regel oder einen fremden Fall auf die eigene Auszahlung zu übertragen.
- Widerspruch notieren, statt eine Aussage zu überschreiben.
- Immer Datum und Uhrzeit der jeweiligen Information speichern.
- Bei Rückfragen exakt benennen, welche zwei Statusangaben sich widersprechen.
- Keine neuen Annahmen zu Fristen ergänzen, wenn der Support nur einen Status bestätigt.
Wann ein neuer Auszahlungsantrag keine gute Idee ist
Wenn bereits ein Antrag offen ist, kann ein zweiter Antrag die eigene Dokumentation unnötig komplizieren. Das gilt besonders dann, wenn unklar ist, ob der erste Antrag storniert, zurückgebucht oder weiterhin aktiv ist. Statt mehrfach neu zu beantragen, sollte zuerst geklärt werden, welchen Status der bestehende Vorgang hat und ob im Konto eine konkrete Aktion verlangt wird.
Auch Änderungen an Zahlungsdaten während eines laufenden Vorgangs sollten nur vorgenommen werden, wenn das System oder der Support sie ausdrücklich verlangt. Sonst wird später schwerer nachvollziehbar, welche Methode und welche Kontodaten dem ursprünglichen Antrag zugrunde lagen. Ein sauberer Verlauf ist gerade bei einer Marke mit dokumentierten Warnsignalen zu Verzögerungen wertvoller als hektisches Wiederholen desselben Vorgangs.
Was die externen Warnungen für die Entscheidung vor der Einzahlung bedeuten
Auszahlungsrisiko beginnt nicht erst nach einem Gewinn. Wer eine Einzahlung erwägt, kann die dokumentierten Warnungen bereits vorher in die Entscheidung einbeziehen. Wizard of Odds und LCB beschreiben Probleme rund um verzögerte Zahlungen und Beschwerdebearbeitung. Das ist ein nachvollziehbarer Grund, die eigene Risikobereitschaft kritisch zu prüfen und insbesondere keine Summe einzuzahlen, deren längere Bindung finanziell problematisch wäre.
Diese Vorsicht ist eine Entscheidungshilfe, keine Tatsachenbehauptung über den Ausgang eines zukünftigen Antrags. Der Unterschied ist wichtig: Die Warnungen selbst sind öffentlich nachvollziehbar; individuell offen bleibt, wie ein konkreter Auszahlungsvorgang verlaufen wird. Wer diesen Unterschied beibehält, kann starke Warnsignale ernst nehmen, ohne sie sprachlich zu übertreiben.
FAQ zur Avantgarde Casino Auszahlung
Ist KYC vor einer Auszahlung relevant?
Wie lange dauert eine Avantgarde Auszahlung?
Welche Auszahlungsmethoden gibt es?
Sind die Warnungen ein Beweis, dass nie ausgezahlt wird?
Was sollte ich bei einer offenen Auszahlung sichern?
Material erstellt vom Team Avantgarde